

La minería formó durante décadas a sus líderes en Australia, Canadá, Sudáfrica y Estados Unidos, pero su crecimiento se trasladó a América Latina, África, el Golfo y el Sudeste Asiático. Esos cuatro países forman cada vez menos ingenieros y geocientíficos, mientras los Estados anfitriones fijan las condiciones de acceso a sus recursos. Greg Preston y Romina Remy Alcántara, de Stanton Chase, explican por qué los directorios deben construir liderazgo local con años de anticipación y cómo evaluar si un plan de crecimiento tiene quién lo dirija.
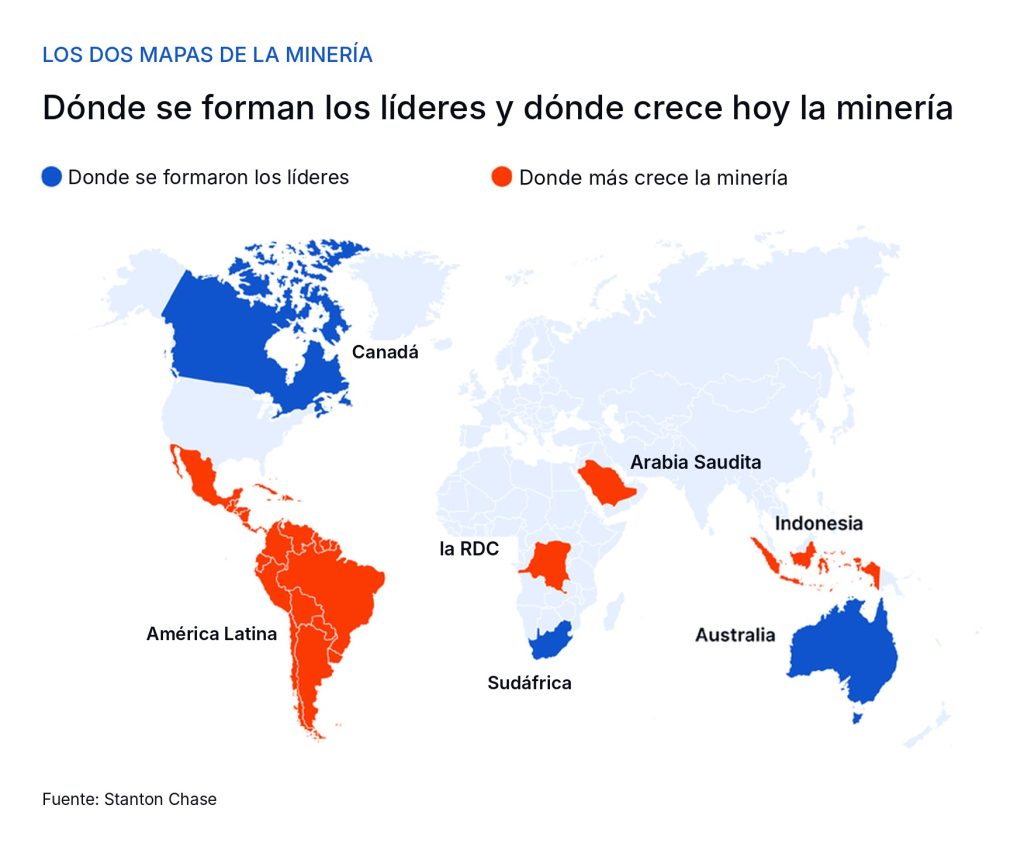
Los líderes de la minería salieron durante mucho tiempo de cuatro países del Occidente político y económico. Su crecimiento está hoy en el resto político y económico, y la próxima generación de líderes tendrá que formarse, crecer y gestionar en los términos de ese mundo.
Los países que están fuera de las instituciones de Occidente afirman cada vez más el control sobre su propia riqueza mineral. Los líderes de la próxima generación se formarán y operarán en un mundo más complejo en lo geopolítico y más nacionalista en lo económico que cualquier otro desde el fin de la Guerra Fría, y buena parte de eso ocurrirá en términos dictados por el resto político y económico. El viejo sistema no está produciendo suficientes personas para ese mundo, y quienes hoy llegan a la cima todavía salen de él.
Cuando las dos mayores mineras de oro del mundo designaron nuevos CEO con un mes de diferencia a comienzos de 2026, uno tenía nacionalidad australiana y canadiense y la otra era una ingeniera sudafricana que creció en un pueblo minero de la provincia del Noroeste. Lo relevante aquí es la nacionalidad, no los nombramientos. Ambos se formaron dentro de un mismo sistema. Durante décadas, la minería cubrió buena parte de sus cargos de alta dirección con profesionales de cuatro países con grandes industrias nacionales y escuelas técnicas de prestigio: Australia, Canadá, Sudáfrica y Estados Unidos. Ese sistema produjo a los CEO actuales, y cada año forma a menos personas, justo cuando el crecimiento de la industria se traslada a nuevas jurisdicciones con recursos abundantes y una geología excelente, pero a menudo con sistemas políticos y motores económicos muy distintos.
¿Dónde se forman los líderes de la minería?
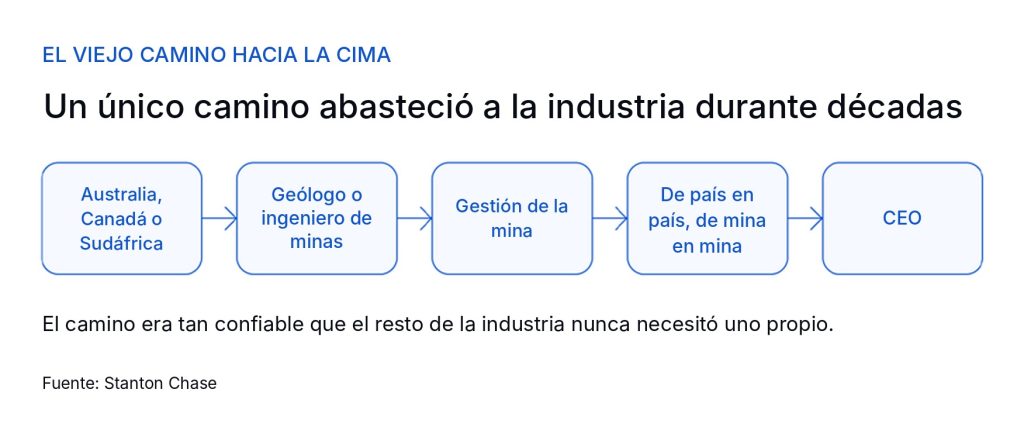
Australia, Canadá, Sudáfrica y Estados Unidos construyeron el camino hacia el liderazgo minero. Cada uno tenía un sector minero lo bastante grande como para darle a un ingeniero joven una carrera entera. Las universidades enseñaban geología e ingeniería de minas a gran escala, y los empleadores trasladaban a su gente de una mina a otra y de un país a otro como algo habitual. Un egresado empezaba como geólogo o ingeniero de minas y ascendía por la gestión de la mina. Una generación después, esa misma persona dirigía una empresa. El camino era tan confiable que el resto de la industria nunca necesitó uno propio.
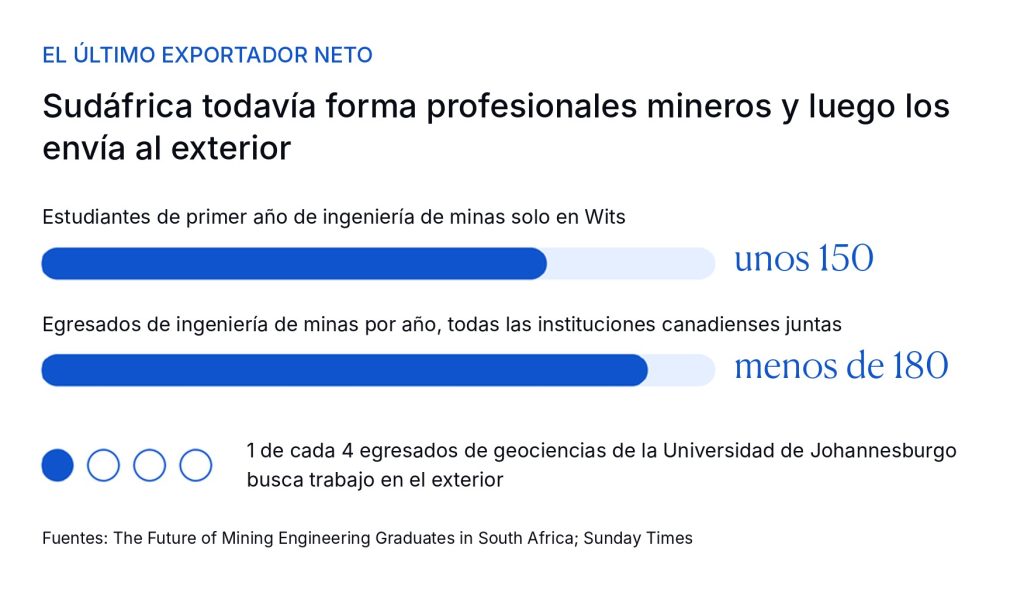
Australia y Canadá hoy forman a muchas menos personas para ese camino. McKinsey registró una caída del 63% en la matrícula de ingeniería de minas en Australia desde 2014. El Australian Geoscience Council registró una baja del 40% en los títulos de geociencias otorgados en ocho años, y menos de la mitad de las 42 universidades del país todavía ofrece la carrera. La caída coincide con un aumento de la demanda, ya que la asociación de empleadores AREEA contabiliza 107 proyectos que entrarán en producción hacia 2029 y que necesitarán unos 26.810 trabajadores operativos. Canadá, que en su momento aportó la otra gran porción de los ingenieros y geólogos de la industria, va por la misma pendiente, y ya dependía de profesionales del exterior, puesto que casi el 30% de los geocientíficos canadienses nació en el extranjero. La matrícula en los programas centrales de geociencias e ingeniería geológica cayó un 50% entre 2015 y 2022, y la cantidad de egresados de ingeniería de minas bajó cerca de un tercio entre 2016 y 2020, de unos 260 a 174. Todas las instituciones canadienses juntas producen hoy menos de 180 egresados de ingeniería de minas por año. Solo la Universidad del Witwatersrand, en Johannesburgo, registra unos 150 estudiantes de primer año.
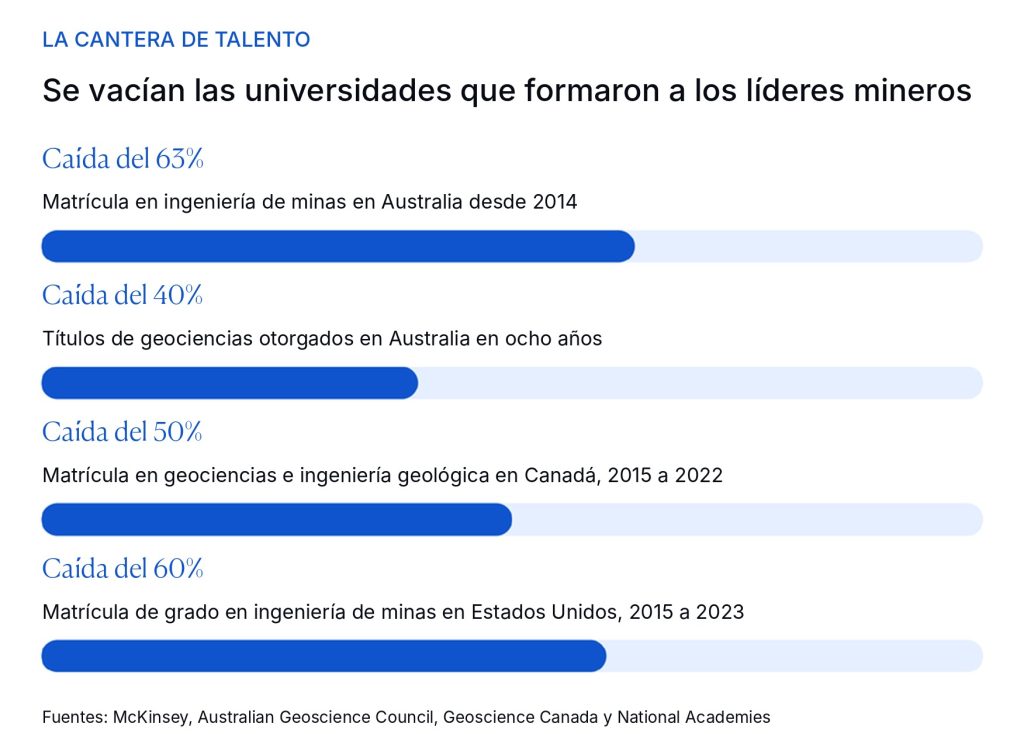
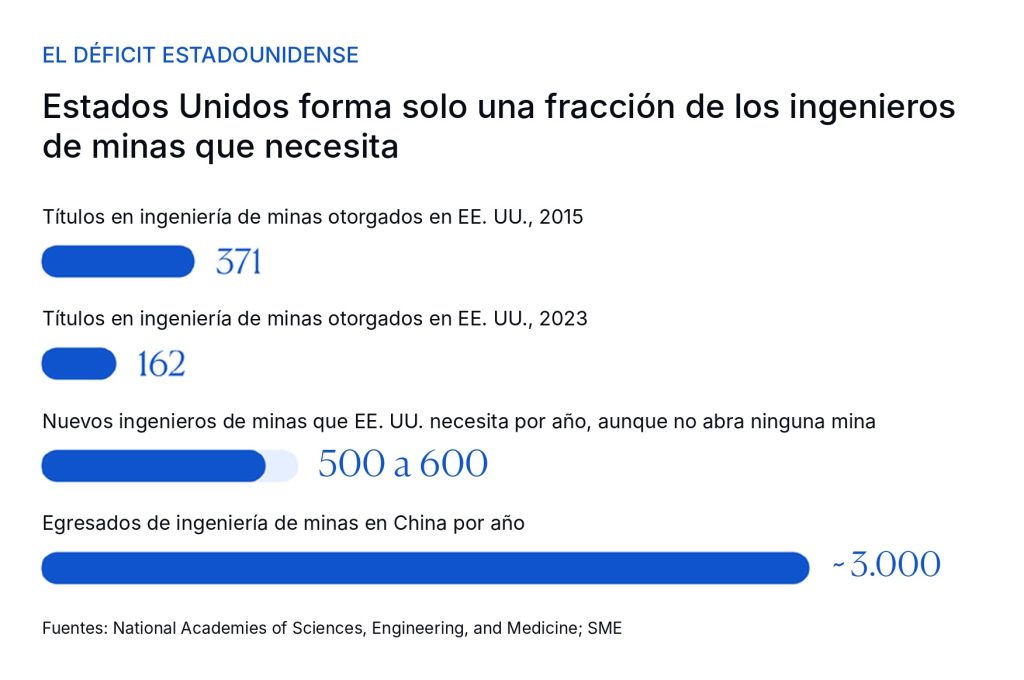
Estados Unidos cuenta una historia parecida, y más dura si se la compara con la demanda. Las National Academies constataron que los programas de ingeniería de minas del país tenían 1.449 estudiantes de grado en 2015 y 590 en 2023, una caída de alrededor del 60%, mientras que los títulos otorgados pasaron de 371 a 162 por año en sus 14 programas, un promedio de 12 egresados por institución. La Society for Mining, Metallurgy & Exploration estima que el país necesita entre 500 y 600 nuevos ingenieros de minas por año aunque no se abra ninguna mina nueva, y la Bureau of Labor Statistics proyecta unas 400 vacantes anuales para ingenieros de minas y geológicos. China, en cambio, tiene 45 programas de ingeniería de minas que producen unos 3.000 egresados por año, alrededor de 16 veces la cifra estadounidense. Washington tomó nota: el Departamento de Energía estima que el sector necesitará unos 6.000 nuevos ingenieros en la próxima década y se fijó la meta de duplicar los egresados en dos años.
Sudáfrica, como sugiere la cifra de Wits, es la excepción, y solo en parte. Sus universidades todavía forman ingenieros de minas y geocientíficos en cantidad, lo que la convierte en la última exportadora neta de talento minero entre los cuatro. Sin embargo, el problema está justamente en esa exportación. Uno de cada cuatro de los aproximadamente 300 egresados de geociencias que tiene por año la Universidad de Johannesburgo busca trabajo en el extranjero. El responsable de desarrollo de habilidades del Minerals Council dijo en una conferencia en febrero de 2026 que el país está perdiendo muchas habilidades. Un artículo del SAIMM ya describía el cambio de rumbo en 2013. Sudáfrica antes reclutaba egresados del exterior para cubrir sus propios déficits. Hoy envía a sus profesionales mineros mejor formados a cubrir los de todos los demás.
¿Dónde está creciendo la minería? Nuevas fronteras, nuevos desafíos
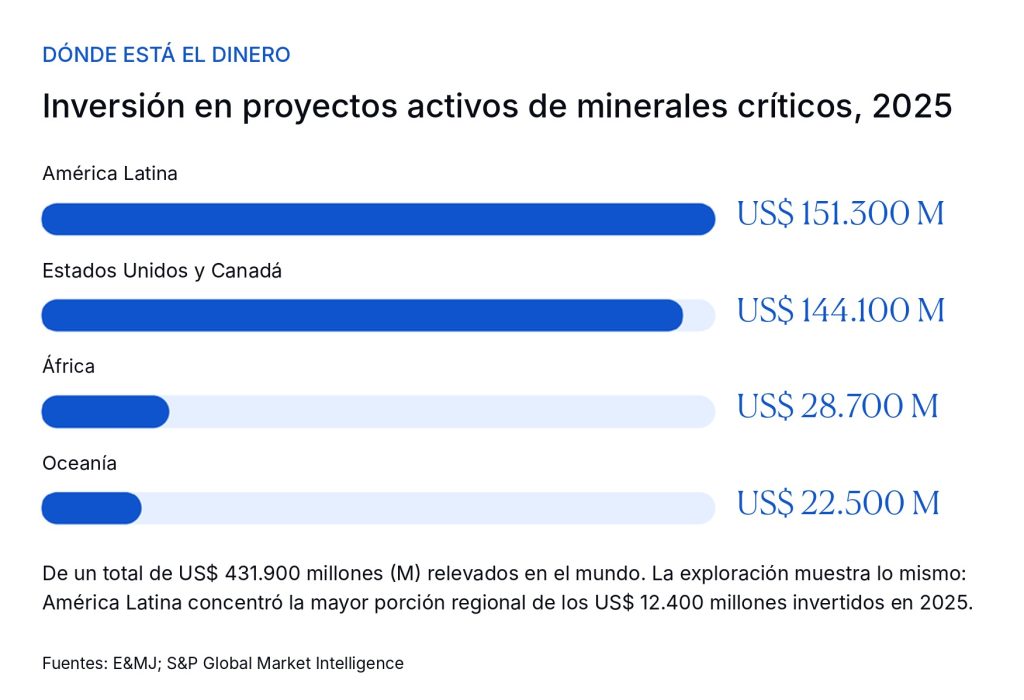
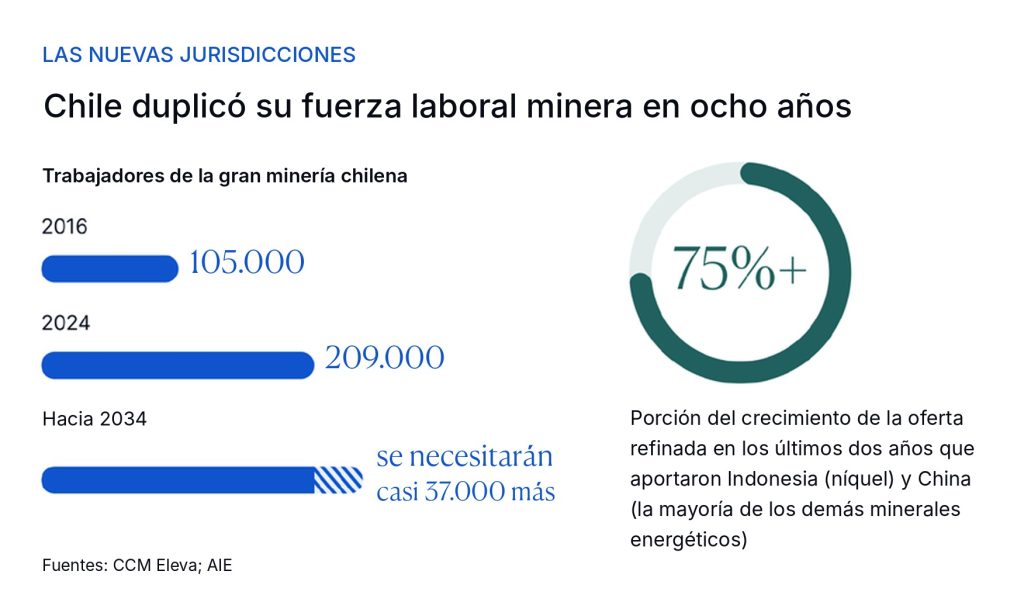
Si se sigue a los ingenieros y geocientíficos con movilidad global, aparece la respuesta, porque las grandes nuevas fronteras de crecimiento de la minería se trasladaron en su mayoría fuera de los cuatro países que tradicionalmente formaron a su personal técnico clave. El informe World Exploration Trends 2026 de S&P Global Market Intelligence ubica a Canadá como el mayor destino individual de exploración. Sin embargo, América Latina concentra la mayor porción regional de los US$ 12.400 millones invertidos en todo el mundo en 2025; Arabia Saudita y partes de África registraron los aumentos más notables, y Australia tuvo un año dispar, en el que el mayor gasto en oro se vio compensado por fuertes caídas en litio y níquel. El gasto en proyectos repite el ranking a mayor escala. De los US$ 431.900 millones en proyectos activos de minerales críticos relevados por E&MJ en 2025, América Latina concentraba US$ 151.300 millones, y Estados Unidos y Canadá, US$ 144.100 millones. África tenía US$ 28.700 millones y Oceanía, US$ 22.500 millones. Solo Chile duplicó su fuerza laboral en la gran minería, de 105.000 personas en 2016 a 209.000 en 2024, y prevé necesitar casi 37.000 más hacia 2034.
La oferta se inclina todavía más hacia las nuevas fronteras. El informe 2026 de la AIE sobre minerales críticos señala que Indonesia, en el caso del níquel, y China, en la mayoría de los demás minerales energéticos, explicaron más de tres cuartas partes del crecimiento de la oferta refinada en los últimos dos años. Su edición 2025 atribuyó el crecimiento minero a la República Democrática del Congo en cobalto y a Indonesia en níquel. Buena parte del nuevo litio provino de productores emergentes como Argentina y Zimbabue. Indonesia, la RDC y Argentina no son lugares donde históricamente se hayan formado los líderes de la minería, y la inversión en esos países ha sido esporádica y muy dependiente de los ciclos de los commodities. Por naturaleza, la exploración persigue nuevas fronteras, tanto en geología como en técnica científica, y junto con las tendencias de los commodities eso trajo enormes inversiones en exploración y en fusiones y adquisiciones a las Américas durante la última década. Esto ha sido así sobre todo en cobre y oro, y también en tierras raras y litio.
El resultado es que muchas más empresas mineras, grandes y pequeñas, hoy operan lejos de sus mercados de origen y se encuentran con sistemas políticos, económicos y regulatorios distintos de los propios. Algunos se parecen a la arquitectura del common law de Occidente. Otros son herencia del derecho colonial francés y belga, y otros se apoyan en precedentes españoles modernizados para adaptarse a las condiciones locales. La geología en estos lugares es muy buena. La dificultad es que los Estados sin tradición de common law pueden resultar difíciles para empresas acostumbradas a derechos de propiedad exigibles, y esa dificultad se agudiza cuando se cruza con el nacionalismo económico. Que las jurisdicciones emergentes afirmen su soberanía sobre su riqueza mineral no es nuevo, pero el tema gana visibilidad en África, Europa del Este y partes del Sudeste Asiático, donde las empresas occidentales enfrentan una presión creciente para asociarse con los gobiernos nacionales en el desarrollo de activos, o para desprenderse de esos activos a favor de otro comprador u operador. Todo esto forma parte de una competencia geoestratégica por los recursos que ya está plenamente en marcha en todo el mundo.
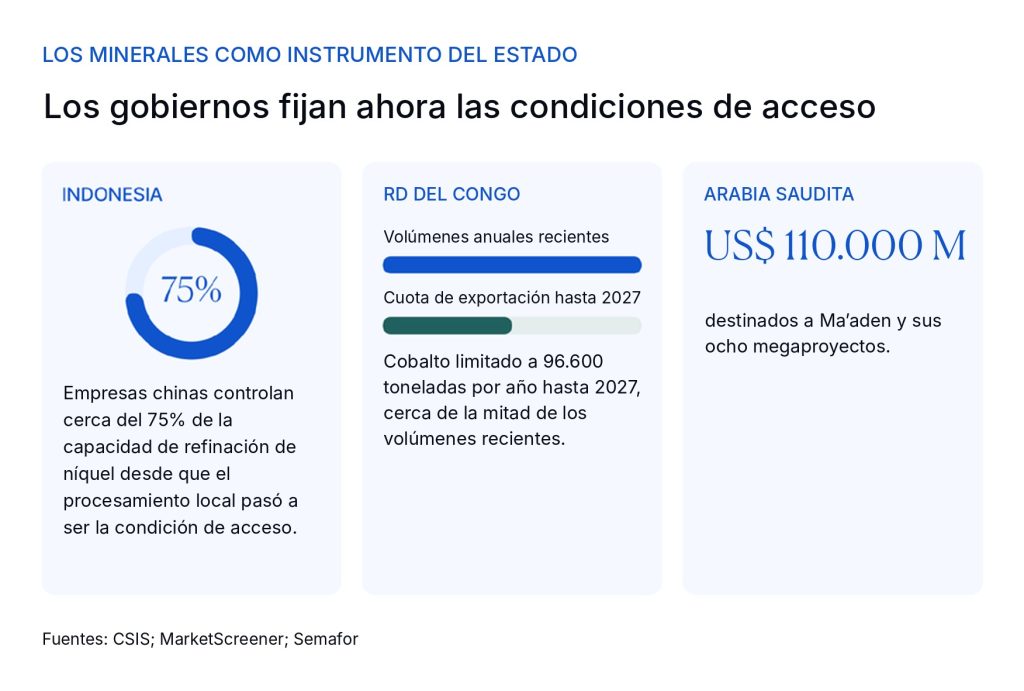
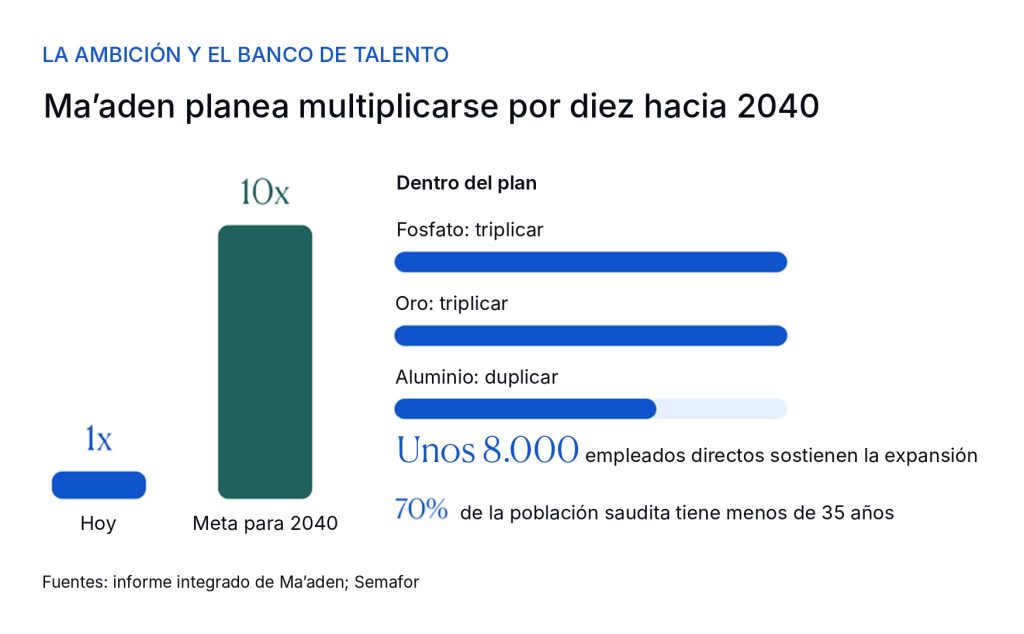
El liderazgo en los niveles ejecutivo y operativo queda atrapado en esa pinza, y los resultados están a la vista. Yakarta convirtió el procesamiento local en la condición para acceder a su níquel, y hoy empresas chinas controlan cerca del 75% de la capacidad de refinación del país. Kinsasa prohibió por completo las exportaciones de cobalto en febrero de 2025 y luego reemplazó la prohibición por cuotas que limitan los envíos a 96.600 toneladas por año hasta 2027, aproximadamente la mitad de los volúmenes recientes. Arabia Saudita está destinando US$ 110.000 millones a Ma’aden y sus ocho megaproyectos, como parte de un plan para multiplicar la empresa por diez hacia 2040. No se trata solo de Estados ricos en recursos que reciben a operadores extranjeros. Están construyendo el capital industrial y humano para ser dueños de la industria por completo, y fijan las condiciones en las que llegan los de afuera para dirigirla.
Arabia Saudita muestra hasta dónde llega la ambición y qué tan escaso es el banco de talento que la sostiene. El plan de Ma’aden triplicaría los negocios de fosfato y oro y duplicaría el de aluminio, mientras la empresa avanza hacia el cobre y las tierras raras. Todo esto descansa en unos 8.000 empleados directos. El propio viceministro de Minería del Reino habló de una grave falta de personas formadas y con experiencia, con muchos de sus geólogos e ingenieros cerca de jubilarse y nadie que venga detrás. El CEO de Ma’aden describe una guerra por el talento. La minería compite con el turismo y el entretenimiento por una población en la que el 70% tiene menos de 35 años. Por ahora, el Reino tiene que competir a nivel global por personas con experiencia mientras forma a las propias. En la práctica, eso significa importar a los directores de proyecto y ejecutivos que necesitan sus megaproyectos.
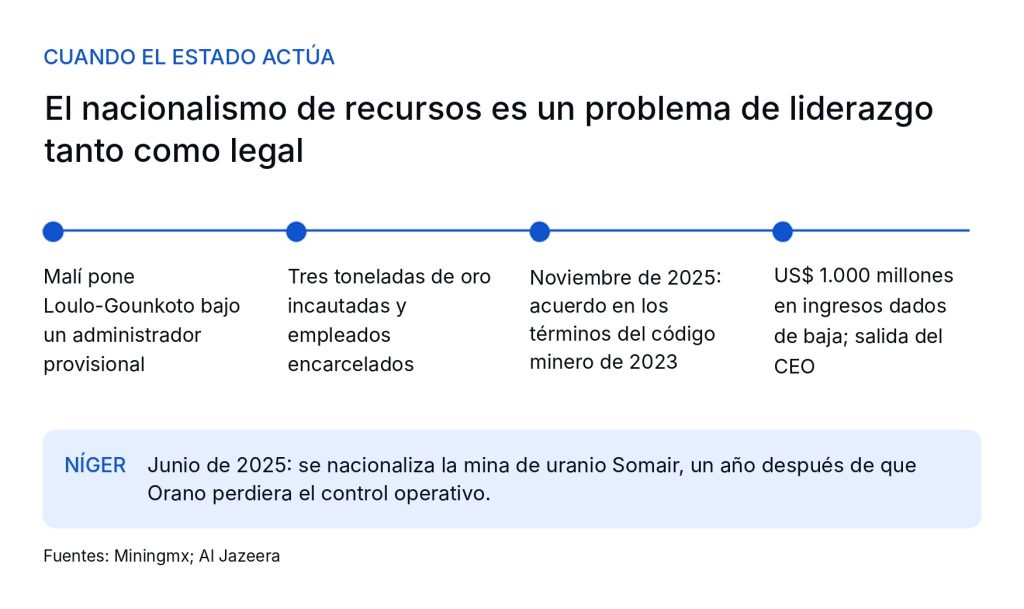
La otra cara de la dirección estatal es lo que un Estado puede hacer una vez que el capital ya está invertido. Malí puso el complejo Loulo-Gounkoto de Barrick bajo un administrador provisional y se incautó de tres toneladas de su oro. Hubo empleados encarcelados. La disputa terminó con un acuerdo en noviembre de 2025 que devolvió la mina a Barrick en los términos del código minero de 2023 del país. Para entonces, la empresa había dado de baja US$ 1.000 millones en ingresos y había perdido a su CEO. Níger nacionalizó la mina de uranio Somair en junio de 2025, un año después de quitarle a Orano el control operativo. Cada caso vuelve al capital más cauteloso con todos los proyectos de su región. Cada uno dependió, además, de relaciones que un líder sin peso en el país no podía sostener. El nacionalismo de recursos es un problema de liderazgo tanto como un problema legal.
Buena parte de esta nueva frontera está en Asia fuera de China, en el Golfo y en las Américas fuera de Chile y Perú. Ma’aden, cotizada en bolsa pero dirigida por el Estado saudita, se ubica en el resto político y económico por la misma razón que Indonesia y la RDC: allí la minería responde al Estado, no a accionistas internacionales o del mercado público, esté donde esté en el mapa. La línea que cuenta separa sistemas de capital, no meridianos, y de ese lado de la línea el resto político y económico forma y promueve cada vez más a su propio liderazgo en lugar de importarlo de Occidente.
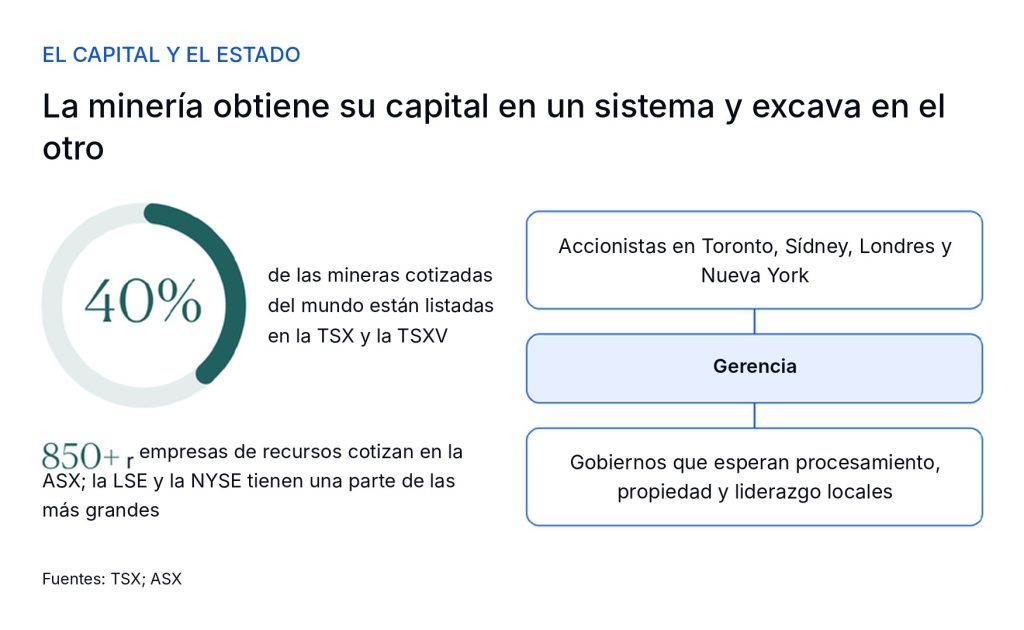
Una empresa que obtiene su capital en un sistema y excava en el otro siente esa división en su directorio. La minería sigue siendo una industria de mercados públicos, y sus cotizaciones están concentradas. Cerca del 40% de las empresas mineras cotizadas del mundo están listadas en la TSX y la TSXV. Más de 850 empresas de recursos cotizan en la ASX, y la LSE y la NYSE tienen una parte de las más grandes. Los accionistas de Toronto, Sídney, Londres y Nueva York tienen expectativas firmes sobre cómo se gobierna una empresa y quién debe dirigirla. Las bolsas incorporan esas expectativas a sus normas. Un directorio debe cumplirlas mientras sus operaciones responden a gobiernos con expectativas propias, que van del procesamiento local y la propiedad local al liderazgo local. La gerencia queda en el medio. El líder capaz de sostener ambos conjuntos de expectativas a la vez se ha vuelto difícil de encontrar.
¿Qué pasa cuando los dos mapas se separan?
La industria respondió de tres maneras al desajuste entre el lugar donde se forman sus líderes y el lugar donde está su crecimiento, y las tres se vieron en 2026. La primera es importar. En los parques de níquel de Indonesia, el Carnegie Endowment constató que los empleados chinos ocupan los cargos gerenciales y técnicos, mientras que los indonesios conforman la fuerza laboral. Analistas indonesios describían el mismo patrón en 2026. La importación llega hasta la cima. Arabia Saudita contrató a un estadounidense de muy alto perfil, que pasó 17 años en Alcoa, para dirigir la expansión de Ma’aden. Los gerentes y líderes van adonde están las buenas oportunidades, y muchas de ellas se trasladaron fuera de los antiguos centros mineros.
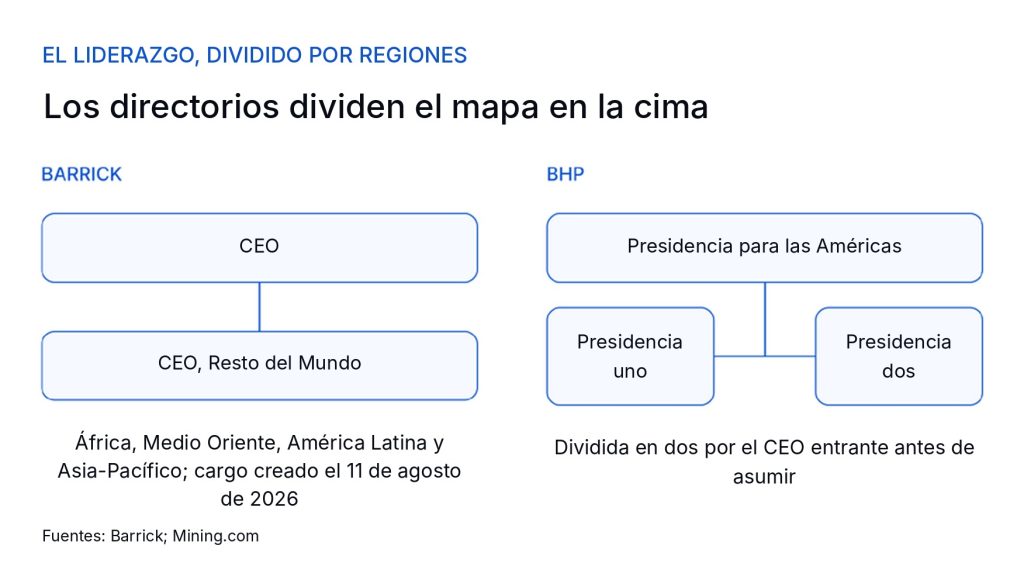
La segunda respuesta es dividir el liderazgo por regiones. Barrick creó el cargo de CEO para el Resto del Mundo el 11 de agosto de 2026, a cargo de África, Medio Oriente, América Latina y Asia-Pacífico. El CEO entrante de BHP dividió en dos la presidencia para las Américas antes de asumir. Una cartera en cuatro continentes trae cuatro realidades distintas en geología, regulación, comunidades y política, y una única cadena de mando que opera desde una sola casa matriz muchas veces deja de funcionar bajo ese peso.
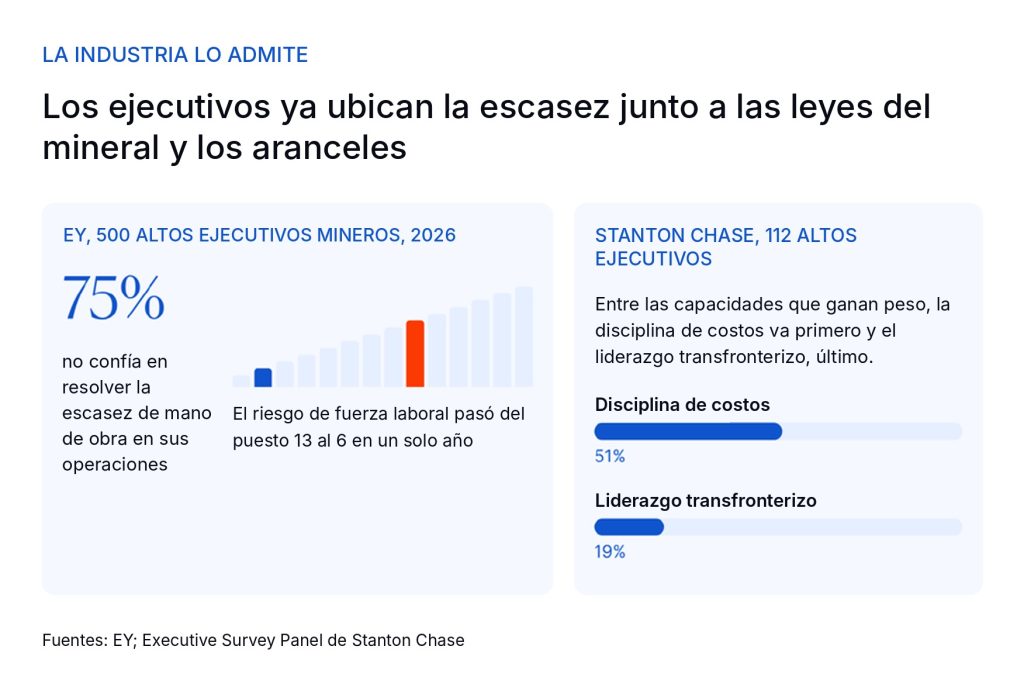
La tercera respuesta es admitir el problema. En la encuesta 2026 de EY a 500 altos ejecutivos mineros, el 75% dijo no tener confianza en poder resolver la escasez de mano de obra en sus operaciones, y el riesgo de fuerza laboral saltó del decimotercer al sexto lugar del ranking en un solo año. El sector conoce el problema de su cantera de talento desde hace una década, y ahora lo ubica junto a las leyes del mineral y los aranceles. La propia encuesta de Stanton Chase a 112 altos ejecutivos sobre geopolítica y liderazgo agrega un matiz: la disciplina de costos (51%) encabeza la lista de capacidades que ganan importancia, mientras que el liderazgo transfronterizo queda último (19%). El crecimiento de la minería depende ahora de la capacidad que está al final de esa lista.
¿Cómo deberían las empresas mineras construir liderazgo en nuevas jurisdicciones?
Para las empresas mineras, una solución práctica es desarrollar el liderazgo cerca de la geología en lugar de traerlo desde una jurisdicción más consolidada, y reconocer por qué eso todavía no ha ocurrido. Una gerencia importada puede sostener una nueva operación durante su primera década, y pocas operaciones nuevas podrían arrancar sin ella. La industria del níquel de Indonesia se construyó así, y Ma’aden se está construyendo así ahora. La dificultad puede aparecer en la segunda década, cuando los expatriados vuelven a casa y el banco local no fue preparado para sucederlos. Ese momento se repite por el ciclo de inversión. Los programas de liderazgo de largo plazo están entre los primeros costos que se recortan cuando cambia el precio de un commodity. Así, el banco local solo se construye donde una empresa puede ver una década de demanda por delante, lo que en la práctica ha significado el cobre más que cualquier otro mineral.
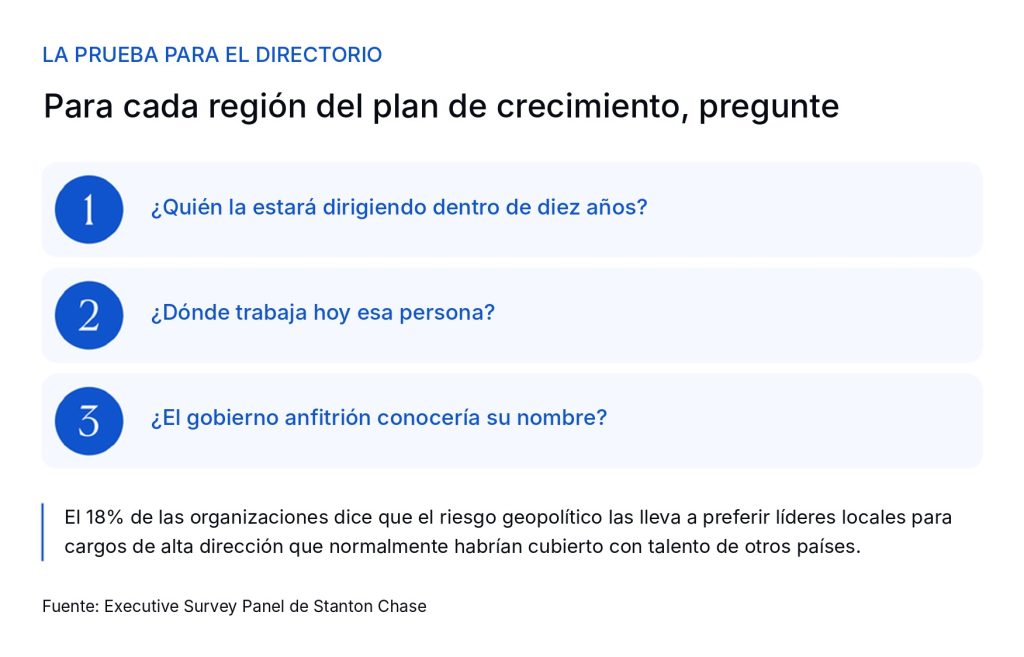
La salida es dejar de tratar el liderazgo local como un presupuesto de capacitación y tratarlo como parte de la licencia para operar. Los gobiernos anfitriones ya van en esa dirección. Los Estados que redactan normas de procesamiento y cuotas de exportación para retener valor en el país no dejarán intacta la cuestión de quién dirige la mina. Las empresas pueden verlo venir. En la investigación del Executive Survey Panel de Stanton Chase, el 18% de las organizaciones dice que el riesgo geopolítico las lleva a preferir líderes locales para cargos de alta dirección que normalmente habrían cubierto con talento de otros países. Una cantera de liderazgo que un gobierno y una comunidad puedan ver, con sucesores identificados en la mina y en la oficina del país, tiene peso cuando se reescribe un código minero o cuando un permiso se somete a renovación. Los accionistas también tienen interés en esa cantera, ya que pagan los paquetes de expatriados en los años buenos y el riesgo político todos los años. Por eso el banco de talento debe construirse temprano, idealmente años antes de que se abran los cargos, y protegerse durante las caídas como la inversión a nivel de activo que es. Los países mineros tradicionales todavía tienen un papel importante como espacios de formación donde los futuros líderes de una región en crecimiento pueden pasar parte de su carrera. Un ingeniero sudafricano o australiano que pasa cinco años en Antofagasta o Sulawesi, trabajando junto a un sucesor local, deja más que uno que llega por tres años y se vuelve.
Para los directorios, esta es una cuestión de riesgo. Donde una empresa está creciendo, la geografía de su futuro liderazgo merece la misma atención que las leyes del mineral, los permisos, el capital y el consentimiento de las comunidades, y la encuesta de EY sugiere que los directores empiezan a verlo así. Una prueba útil es preguntar, para cada región del plan de crecimiento, quién la estará dirigiendo dentro de diez años, dónde trabaja hoy esa persona y si el gobierno anfitrión conocería su nombre.
Sobre los autores
Greg Preston es Managing Director de Stanton Chase Perth y Denver. Con más de 20 años de experiencia en búsqueda de ejecutivos, Greg se enfoca en cargos de alto nivel de liderazgo técnico, operativo y de proyectos en los sectores de recursos naturales y energía. Su trayectoria incluye un rol de asesoría estratégica global en una firma EPCM de primer nivel y consultoría para grandes mineras como BHP, Rio Tinto y Vale en Australia, el Sudeste Asiático y el Pacífico Sur. Greg tiene experiencia en una variedad de commodities, como el litio (carbonato e hidróxido), el cobre, el oro, las tierras raras y el níquel, lo que lo posiciona de manera excepcional para acompañar a sus clientes ante los desafíos de liderazgo de la transición energética.
Romina Remy Alcántara es Principal en Stanton Chase Montevideo, donde lidera búsquedas de ejecutivos de nivel gerencial y C-level para empresas locales e internacionales en Uruguay, Argentina y Paraguay. Tiene más de diez años de experiencia en búsqueda de ejecutivos, con procesos en las áreas de dirección general, finanzas, comercial, operaciones, marketing y tecnología para clientes de sectores como la minería y la energía.
How Can We Help?
At Stanton Chase, we're more than just an executive search and leadership consulting firm. We're your partner in leadership.
Our approach is different. We believe in customized and personal executive search, executive assessment, board services, succession planning, and leadership onboarding support.
We believe in your potential to achieve greatness and we'll do everything we can to help you get there.
View All Services